Für Betriebsräte und Arbeitnehmervertretungen

Wenn ein Kollege nicht mehr arbeiten kann,
hört sein Leben nicht auf zu kosten.

Genau dieses Problem lösen wir. Die Absicherung zahlt weiter, wenn das Gehalt ausfällt, für alle im Betrieb, auch für die, die privat längst keinen Schutz mehr bekommen. Ohne Eigenbeitrag, ohne ärztliche Untersuchung, ohne Diagnoseabfrage. Auf dieser Seite finden Sie alles, was Ihr Gremium zur Prüfung braucht, einschließlich einer Prüfliste, die Sie an jedes Angebot anlegen können, nicht nur an unseres.
Pia Wendt, Prokuristin bei biometric underwriting
0 €
Eigenbeitrag der Beschäftigten, der Arbeitgeber finanziert
Keine
Untersuchung, keine Diagnoseabfrage bei der Aufnahme
alle
sind dabei, obligatorisch, auch Vorerkrankte, zum selben Beitrag
Tag 181
beginnt die Rente, während noch Krankengeld läuft. Heute endet das Krankengeld an Tag 546
Aussteuerung nach 78 Wochen Krankengeld, § 48 SGB V. Regelfall 180 Tage Karenzzeit.
Worum es geht

Es trifft viele. Und meistens die,
die es sich am wenigsten leisten können.

Nach Analysen der Deutschen Aktuarvereinigung wird statistisch jeder Vierte im Laufe des Berufslebens mindestens einmal berufsunfähig. Der Staat prüft dann nicht den Beruf, sondern die Stunden: Wer theoretisch noch sechs Stunden täglich irgendeine Tätigkeit verrichten könnte, bekommt keine gesetzliche Leistung. Und selbst die volle Erwerbsminderungsrente lag bei Neuzugängen 2024 im Schnitt bei 1.099 € im Monat. Wer ab dem 2. Januar 1961 geboren ist, hat keinen gesetzlichen Berufsunfähigkeitsschutz mehr.

Ohne betriebliche Lösung

  • Nur 8 von 100 Berufstätigen sind über den Arbeitgeber abgesichert
  • Privat: bis zu 70 Risikofragen im Antrag, Vorerkrankungen führen zu Zuschlägen, Ausschlüssen oder Ablehnung
  • Gewerbliche Berufe zahlen für dieselbe Rente ein Vielfaches eines Bürojobs
  • Manche Kolleginnen und Kollegen bekommen privat gar keine Absicherung mehr

Mit dem Kollektivvertrag

  • Alle Beschäftigten sind aufgenommen, ohne Auswahl
  • Keine ärztliche Untersuchung, keine Diagnoseabfrage
  • Auch Vorerkrankte, zum selben Beitrag wie alle
  • Maßstab ist der zuletzt ausgeübte Beruf, keine Verweisung
Quellen: Deutsche Aktuarvereinigung 2018, Aktuar Aktuell Nr. 44 · GDV, „7 Fakten zur Berufsunfähigkeitsversicherung", Stand 12.08.2025 · Deutsche Rentenversicherung, Neuzugänge 2024 · Continentale-Studie 2026, 1.387 Befragte, 28.07.2026
Der Fall, über den keiner spricht

Tag 546: Das Krankengeld endet.

Wer länger als 78 Wochen krank ist, wird ausgesteuert. Danach steht der Mensch bei der Arbeitsagentur, mit Arbeitslosengeld statt Gehalt, befristet und deutlich unter dem Netto, und im Betrieb steht der Aufhebungsvertrag an. Das ist der unangenehmste Vorgang, den ein Gremium kennt.

Mit der Absicherung beginnt die Rente an Tag 181, während noch Krankengeld läuft. Der Einkommensbruch ist aufgefangen, bevor er eintritt. Wer dauerhaft nicht zurückkehren kann, ist abgesichert, und eine einvernehmliche Lösung wird zustimmungsfähig, weil sie niemanden ohne Einkommen zurücklässt.

Die wichtigste Frage zuerst:
Was passiert mit Gesundheitsdaten?

Für die Aufnahme werden keine Gesundheitsdaten an den Arbeitgeber übermittelt. Es gibt keine ärztliche Untersuchung und keine Diagnoseabfrage. Ab 250 Versicherten wird keine einzige Gesundheitsfrage gestellt, darunter genügen fünf Ja-Nein-Fragen, die wir Ihrem Gremium im Wortlaut vorlegen. Es entstehen keine Gesundheitsakten im Unternehmen. Was nicht erhoben wird, kann auch nicht ausgewertet, weitergegeben oder gegen jemanden verwendet werden.

Für Ihre Sitzung

Was Betriebsräte fragen, und was wir antworten

Wer ist versichert, und wer fällt heraus?

Alle, obligatorisch, ohne Auswahl und ohne Mindestteilnahme. Genau das macht den Verzicht auf die Gesundheitsprüfung möglich. Zwei Ausnahmen gibt es: Wer vor Beginn bereits einen Antrag auf Berufsunfähigkeit bei einem Versicherer oder einer staatlichen Versorgungseinrichtung gestellt oder anerkannt bekommen hat, und eine Berufsunfähigkeit, die auf einem vorher festgestellten Behindertenstatus beruht. Wer zu Beginn arbeitsunfähig ist, tritt nach 20 Tagen durchgehender Rückkehr in den Schutz ein.

Was passiert mit Gesundheitsdaten, und wer sieht sie?

Keine Diagnoseabfrage, keine Gesundheitsdaten beim Arbeitgeber. Ein Leistungsfall wird zwischen der versicherten Person und uns bearbeitet.

Was kostet es die Beschäftigten?

Nichts, der Arbeitgeber trägt den Beitrag. Kein Gehaltsverzicht, keine Entgeltumwandlung. Wer freiwillig aufstocken möchte, kann das tun, muss aber nicht.

Was gilt beim Ausscheiden aus dem Betrieb?

Je nach Durchführungsweg mitnehmbar oder endend. Geltungsbereich, Beginn, Ende und das Verfahren beim Ausscheiden gehören in die schriftliche Vereinbarung, und genau dort sollten Sie sie prüfen.

Wie lange gilt die Zusage, und was kommt danach?

Laufzeit mit automatischer Verlängerung, die Prämien für die Folgeperiode liegen drei Monate vorher vor. Laufende Renten sind von einer späteren Beendigung nicht betroffen.

Wer bestimmt mit, und auf welcher Ebene?

Für das Unternehmen ist der Gesamtbetriebsrat zuständig, für den Konzern der Konzernbetriebsrat, an einem einzelnen Standort der örtliche Betriebsrat. Bei kirchlichen Trägern gilt die MAVO statt des BetrVG.

Was ändert sich an bestehenden Leistungen?
Nichts, es kommt hinzu. Eine bestehende betriebliche Altersversorgung bleibt unberührt, ebenso Tarifleistungen.
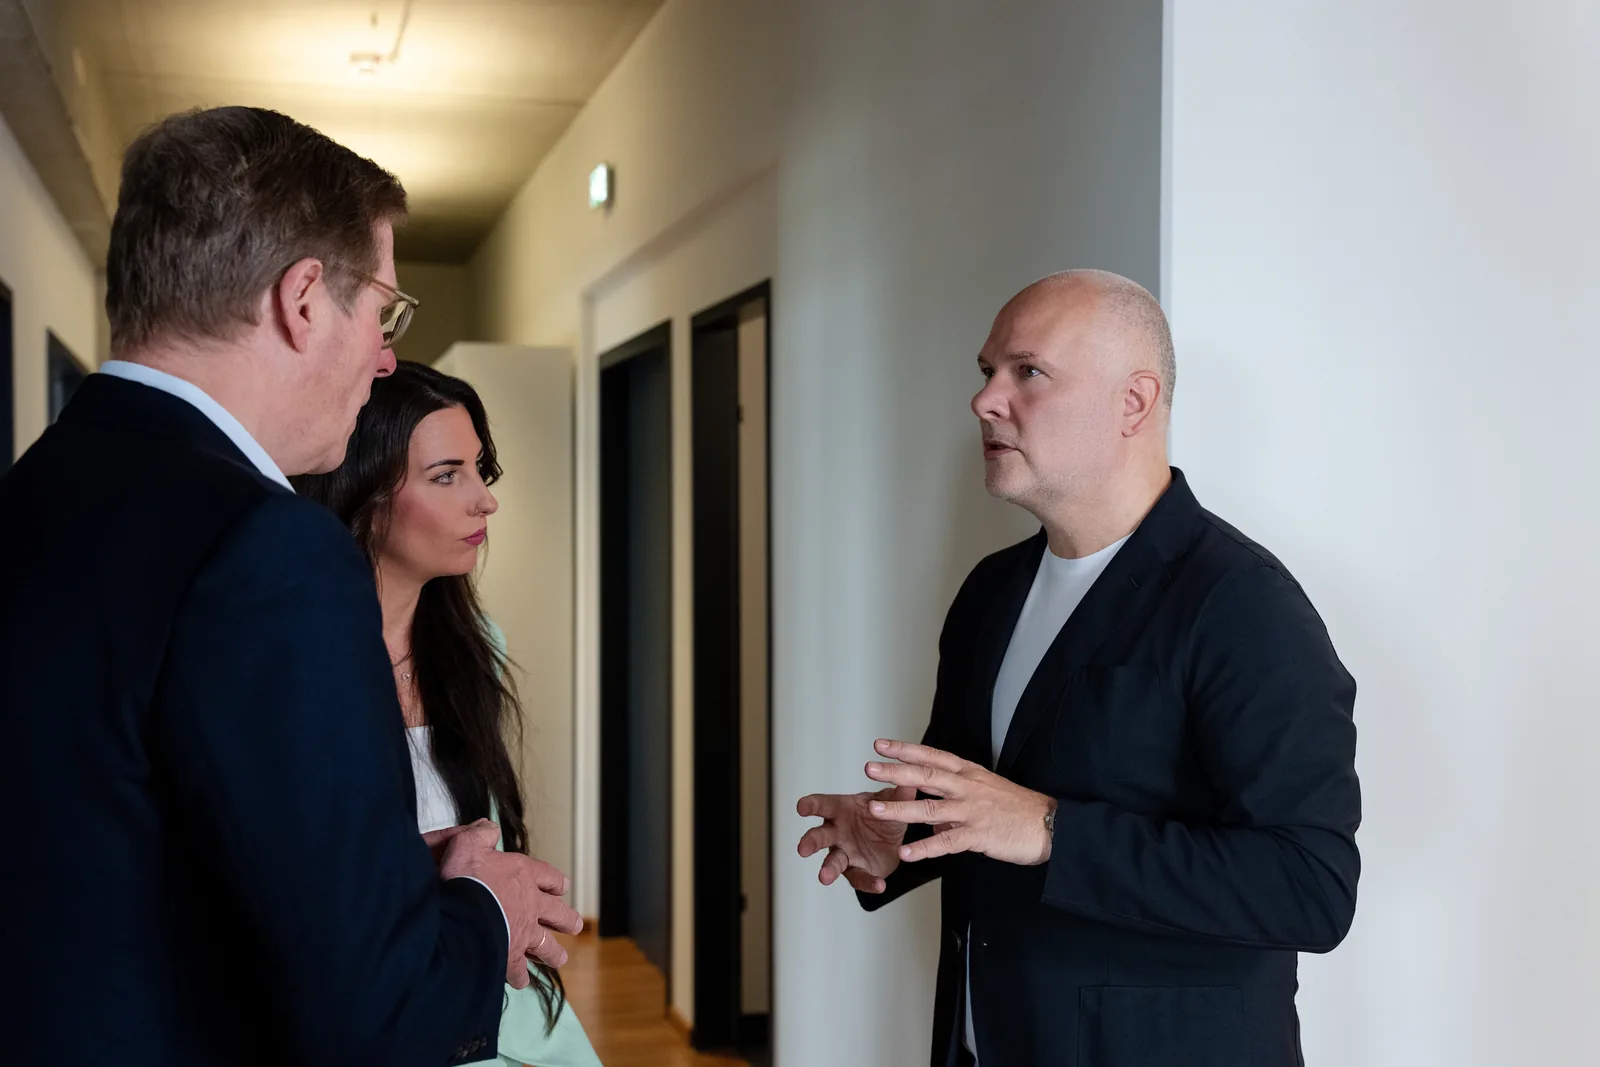
Gespräch zwischen Carl-Andreas Krauel, Pia Wendt und Daniel Horenburg
Ihr Werkzeug

Die Prüfliste: sieben Fragen an jedes Angebot

Diese Fragen können Sie an jeden Anbieter stellen, nicht nur an uns. Bitte nehmen Sie sie mit in jede Sitzung, in der ein solches Angebot auf dem Tisch liegt.

1
Gilt die Absicherung obligatorisch für alle Beschäftigten, oder ist sie freiwillig?
2
Müssen Gesundheitsfragen beantwortet oder ärztliche Untersuchungen durchgeführt werden?
3
Wie hoch ist die maximal darstellbare monatliche Rente?
4
Gilt der Schutz auch außerhalb Deutschlands und auf Dienstreisen?
5
Wer trägt das Risiko, und wie wird die Leistungsprüfung geregelt?
6
Welche Unterlagen für die Belegschaft sind enthalten, und wie werden Führungskräfte dauerhaft qualifiziert?
7
Was passiert mit laufenden Renten, wenn der Vertrag endet?

Unsere Antworten auf alle sieben Fragen legen wir Ihrem Gremium schriftlich vor, zusammen mit den vollständigen Bedingungen und den fünf Ja-Nein-Fragen im Wortlaut.

Mitbestimmung

Ihre Rechte sprechen wir von uns aus an.

Die Ausgestaltung einer freiwilligen Sozialleistung ist mitbestimmungspflichtig. Besteht ein Betriebsrat, sind die Verteilungsgrundsätze nach § 87 Abs. 1 Nr. 10 BetrVG mitbestimmt, bei einer Unterstützungskasse nach Nr. 8. Das heißt: Ob der Arbeitgeber eine solche Leistung einführt und welches Budget er bereitstellt, entscheidet er. Wie das Budget verteilt wird, welche Gruppen einbezogen sind, nach welchen Kriterien und in welcher Höhe, gestalten Sie mit.

Betriebsvereinbarung

Geltungsbereich, Leistungshöhe, Beginn, Ende und das Verfahren beim Ausscheiden gehören in eine schriftliche Regelung. Den Entwurf der Verteilungsgrundsätze legen wir vor.

Rechtliche Grundlage

Das Modell wurde arbeitsrechtlich bewertet. Eine rechtliche Beratung Ihres Gremiums ersetzt das nicht, und soll es auch nicht.

Auf Wunsch kommen wir in Ihre Sitzung, vor Ort oder digital, auch ohne Anwesenheit der Geschäftsführung, wenn Ihnen das lieber ist.

Was die Leistung für Ihre Kolleginnen und Kollegen wert ist

Eine Leistung, die für alle gleich gilt, unabhängig von Einkommen, Alter, Gesundheit und Standort. Prozentuale Gehaltserhöhungen begünstigen die oberen Einkommen. Diese Absicherung wirkt bei den unteren am stärksten: Privat kostet dieselbe Rente relativ zum Einkommen unten mehr, und der Ausfall trifft existenzieller.

95–125 €
kostet privat jede 1.000 € Monatsrente
Aus versteuertem Einkommen (Franke und Bornberg, 08/2026), bei körperlichen Berufen deutlich mehr. Wer Vorerkrankungen hat, bekommt oft gar keinen Schutz.
0 €
zahlt die Kollegin oder der Kollege im Kollektiv
Der Arbeitgeber finanziert die Absicherung. Kein Beitrag, kein Antrag, keine ärztliche Untersuchung. Wer freiwillig aufstocken möchte, kann das zu Konditionen tun, die privat kaum erreichbar sind.
Zugang
auch für die, die privat keinen mehr bekommen
Wer Vorerkrankungen hat oder körperlich arbeitet, wird privat oft abgelehnt und kann sich den Schutz auch von einer Lohnerhöhung nicht kaufen. Im Kollektiv ist er vom ersten Tag an dabei.
Quelle privater Vergleichswert: Franke und Bornberg, Analyserechner (fb-research.de), August 2026, Profil: 45 Jahre, Berufsgruppe 2+, Endalter 67. Der genaue Wert hängt von Gehalt, Alter, Beruf und Absicherungshöhe ab.

Wenn es ernst wird: der Leistungsfall

1 Eine Rufnummer, ein Mensch

Der oder die Beschäftigte meldet den Fall bei einem festen Ansprechpartner. Wir begleiten die Person und ihre Familie durch das Verfahren, von der Meldung bis zur Auszahlung.

2 Ein klarer Maßstab

Geprüft wird gegen den zuletzt ausgeübten Beruf, ab 50 % Beeinträchtigung wird gezahlt. Keine Verweisung auf irgendeine andere Tätigkeit, wie sie die gesetzliche Rente vorsieht.

3 Was gezahlt wird

Nach 180 Tagen Karenzzeit eine monatliche Rente, bis zu 120 Monatsrenten lang, danach eine Kapitalleistung bis zum Zehnfachen der Jahresrente, längstens bis zum Ende des 68. Lebensjahres.

Fragen, die in Gremien immer wieder kommen

Warum macht der Arbeitgeber das? Was hat er davon?

Er will Beschäftigte halten und gewinnen, und er hat dafür einen wirtschaftlichen Grund. Das ist kein Widerspruch zum Interesse der Belegschaft: Ihre Kolleginnen und Kollegen bekommen etwas, das sie privat kaum bekommen, und der Arbeitgeber hat einen nachvollziehbaren Anlass, es zu bezahlen. Wir sagen diesen Zusammenhang offen, auch in Betriebsversammlungen.

Wird die Leistung später gegen Lohnerhöhungen aufgerechnet?

Das ist eine Frage an Ihren Arbeitgeber, nicht an uns, und ein berechtigter Prüfpunkt. Wir empfehlen, in der Vereinbarung ausdrücklich festzuhalten, dass die Leistung zusätzlich zum Entgelt gewährt wird und keine Anrechnung erfolgt.

Können Beschäftigte durch das Modell benachteiligt werden?

Die Leistung gilt für alle gleich und kostet niemanden etwas. Wer zusätzlich aufstocken möchte, kann das freiwillig tun, ohne ärztliche Untersuchung. Eine Verpflichtung zur Aufstockung gibt es nicht.

Was passiert mit den Daten, die der Arbeitgeber übermittelt?

Für die Anmeldung genügen die Daten, die für einen Versicherungsvertrag nötig sind, etwa Name, Geburtsdatum, Tätigkeitsgruppe und Gehaltsband. Keine Diagnosen, keine Krankheitshistorie, keine Fehlzeiten einzelner Personen. Die Verarbeitung richtet sich nach DSGVO und BDSG, das Verzeichnis der Verarbeitungstätigkeiten legen wir Ihnen auf Wunsch vor.

Bekommt der Arbeitgeber Informationen über den Gesundheitszustand Einzelner?

Nein. Ein Leistungsfall wird zwischen der versicherten Person und uns bearbeitet. Der Arbeitgeber erfährt nicht, welche Diagnose vorliegt. Er bestätigt lediglich das Arbeitsverhältnis, wie er es auch bei anderen betrieblichen Leistungen tut.

Was ist Lloyd's of London, und wie sicher ist das?

Lloyd's ist seit 1688 einer der weltweit führenden Versicherungsmärkte. Risikoträger ist die Lloyd's Insurance Company S.A. mit Sitz in Brüssel, beaufsichtigt durch die belgische Nationalbank. Biometric ist Coverholder at Lloyd's mit eigener Zeichnungsvollmacht und Erlaubnis nach § 34d Abs. 1 GewO.

Was passiert, wenn das Unternehmen den Vertrag später kündigt?

Auch das gehört auf den Prüfstand des Gremiums. Bitte fragen Sie nach der Laufzeit, den Kündigungsfristen und danach, was mit laufenden Leistungsfällen geschieht. Laufende Renten sind davon nicht betroffen. Wir legen Ihnen die Vertragsbedingungen dazu vollständig vor.

Können wir mit einem Betriebsrat sprechen, der das schon eingeführt hat?

Auf Wunsch stellen wir den Kontakt her, vorausgesetzt, das jeweilige Gremium ist einverstanden. Ein Gespräch unter Arbeitnehmervertretungen sagt oft mehr als jede Unterlage von uns.
Auch Betriebsräte können mitmachen. Unsere Bestandsaufnahme zur betrieblichen Absicherung der Arbeitskraft: eine Seite, zwei Minuten, keine Firmen- und keine Personendaten. Eine Grundlage für das Gespräch mit dem Arbeitgeber, mit Zahlen statt Vermutungen.
Zur Erhebung

Sprechen Sie direkt mit uns

Wir kommen zu Ihrer Gremiensitzung, vor Ort oder digital, auf Wunsch ohne Geschäftsführung. Sie bekommen vorab alle Unterlagen, die Sie zur Prüfung brauchen: vollständige Bedingungen, Entwurf der Verteilungsgrundsätze, die fünf Fragen im Wortlaut und die Informationen zur Datenverarbeitung.
Porträt: Daniel Horenburg

Daniel Horenburg

Management Consultant und Gesellschafter · Konzept, Kalkulation und Begleitung von Gremien
d.horenburg@biometric-underwriting.de
Porträt: Carl-Andreas Krauel

Carl-Andreas Krauel

Leistungsfall und Absicherungshöhe · Fragen zu den Bedingungen beantwortet Dennis Hugo
cak@biometric-underwriting.de

Fragen Sie uns alles.

Wir haben kein Interesse an einer Einführung gegen den Willen der Belegschaft. Eine Leistung, die niemand versteht oder will, wirkt nicht. Deshalb: Bitte stellen Sie uns Ihre Fragen, bevor Sie entscheiden, gern auch die unangenehmen.